
Art. 49 Bis del CFF | Mecánica de la Visita del SAT, Procedimiento Exprés y Suspensión de Sellos
Objetivo del curso
Dotar a contadores, asesores fiscales, empresarios y administradores de las herramientas jurídicas y operativas indispensables para prevenir, atender y solventar con éxito el procedimiento de comprobación del Artículo 49 Bis del CFF, blindando la continuidad operativa del negocio mediante expedientes sólidos de materialidad que eviten la suspensión inmediata de los Certificados de Sello Digital (CSD) y la activación de responsabilidades penales.
Protección inmediata del flujo de caja: A diferencia de una visita domiciliaria tradicional, el procedimiento del Art. 49 Bis congela la facturación (suspensión de CSD) desde el primer minuto de la diligencia y hasta que se emita la resolución final. Este curso enseña cómo reaccionar y qué hacer para reducir al máximo el impacto financiero de esta medida cautelar.
Capacidad de respuesta ante un plazo fatal de solo 5 días hábiles: Cuando el SAT notifica la presunción de comprobantes falsos, concede únicamente 5 días hábiles para aportar pruebas. En ese plazo es imposible armar expedientes desde cero; el participante aprenderá a implementar una cultura de defensa previa para tener la evidencia lista antes de cualquier revisión.
Blindaje ante clientes clave: La autoridad ahora puede constituirse en donde se presten los servicios (instalaciones u obras de los clientes). El curso aborda cómo cuidar la relación comercial y reputacional con terceros y cómo evitar que a los clientes se les restrinja su propio sello si se llega a una resolución desfavorable.
Mitigación de riesgos penales graves: Tras la reforma al Art. 19 Constitucional (prisión preventiva oficiosa por comprobantes fiscales falsos) y su vinculación con el Art. 113 Bis del CFF, una mala defensa administrativa escala a consecuencias corporativas y penales irreversibles.
Metodología práctica y aplicable (no solo teoría): Incluye la guía para estructurar manuales de políticas y procedimientos, flujogramas operativos y un catálogo clasificado de más de 60 elementos probatorios de materialidad (comerciales, logísticos, técnicos y digitales).
Temario
Módulo 1: Nuevo Marco Constitucional y Armonización Legal
1.1. Reforma al Artículo 19 de la CPEUM: Inclusión de comprobantes fiscales falsos en la Prisión Preventiva Oficiosa.
1.2. Principio de literalidad: Prohibición expresa de interpretación análoga o extensiva.
1.3. Mandato del Tercer Transitorio Constitucional y la armonización de las leyes fiscales secundarias.
1.4. Alcance punitivo del Artículo 113 Bis del CFF.
Módulo 2: Requisitos de los CFDI y Facultades Ampliadas del SAT
2.1. El nuevo estándar de validez: Requisitos de operaciones existentes, verdaderas y actos jurídicos reales (acepción general no tributaria).
2.2. Reforma al Art. 29, fracción IX del CFF.
2.3. Artículo 29-A Bis del CFF: Revisión de la veracidad de comprobantes dentro de cualquier auditoría ordinaria (IVA, pérdidas fiscales, costo de lo vendido) sin agotar procedimientos previos.
2.4. Diferencias sustantivas entre el procedimiento del Art. 69-B (operaciones inexistentes) y el Art. 49 Bis (comprobantes falsos).
Módulo 3: El Procedimiento Exprés del Artículo 49 Bis del CFF
3.1. Supresión del citatorio previo: Razones de la autoridad y estado de indefensión del contribuyente.
3.2. Notificación y entrega de la orden debidamente motivada.
3.3. Consecuencia cautelar inmediata: Suspensión de la emisión de CFDI (bloqueo de sellos digitales) desde el inicio de la visita.
3.4. Facultades tecnológicas del visitador: Uso legal de fotografías, grabaciones de audio y video.
3.5. Ampliación territorial del acto de molestia: Domicilio fiscal, sucursales, bodegas y lugares donde se presten los servicios o realicen actividades.
3.6. Designación de testigos y valor probatorio de las actas circunstanciadas.
Módulo 4: Obstáculos, Desahogo de Pruebas y Cierre de la Visita
4.1. Mecánica de la autoridad ante negativa, no localización o impedimento:
Levantamiento de acta circunstanciada.
Notificación por Buzón Tributario o estrados.
Segunda visita y resolución directa en 15 días hábiles sin periodo de pruebas.
4.2. El plazo perentorio de 5 días hábiles para desvirtuar la presunción.
4.3. Reglas de pertinencia probatoria: Adminiculación de pruebas, exclusión de medios dilatorios, ilícitos o declarados nulos.
4.4. Plazo de resolución (15 días hábiles) y cómputo del plazo total del procedimiento (24 días hábiles).
4.5. Sentidos de la resolución: Levantamiento de suspensión vs. Declaratoria definitiva de falsedad con efectos generales.
Módulo 5: Repercusiones para Clientes (Receptores de CFDI) y Materia Penal
5.1. Publicación en el Diario Oficial de la Federación (DOF) y portal del SAT: Plazo de 45 días hábiles.
5.2. Obligaciones del cliente/receptor: Plazo de 30 días para revertir efectos fiscales (ISR e IVA) mediante declaraciones complementarias.
5.3. Efectos según el régimen de tributación: Flujo de efectivo vs. Devengado.
5.4. Sanción a clientes omisos: Restricción temporal del CSD (Art. 17-H Bis, fracción XIV).
5.5. Procedimiento penal federal y cancelación definitiva de sellos (Art. 17-H, fracción XIII).
Módulo 6: Estrategia de Blindaje: Materialidad, Control Interno y Manuales
6.1. Requisitos de forma (soporte jurídico-fiscal) vs. Elementos de fondo (sustancia económica y razón de negocio).
6.2. Catálogo maestro de más de 60 elementos de materialidad:
Documentación contractual y previa (cotizaciones, propuestas, autorizaciones).
Evidencia de ejecución y logística (bitácoras, cartas porte, órdenes de compra/embarque, pesajes, almacén).
Soporte técnico y profesional (cédulas, certificaciones, informes de avance, entregables, minutas).
Rastreo digital y visual (comunicaciones por correo, geolocalización, fotos y videos fechados).
6.3. El Manual de Políticas y Procedimientos como eje rector del blindaje corporativo.
6.4. Elaboración de flujogramas operativos para homologar la recolección de evidencia documental.
6.5. Criterios de la SCJN y Prodecon sobre "Fecha Cierta": Cuándo certificar contratos y cómo evitar sobrecostos innecesarios.
Qué aprenderásBlindaje fiscal respaldado por expertos
Domina el concepto legal del artículo 49 Bis del CFF para detectar a tiempo riesgos en la documentación fiscal de tu empresa.
Identificación de comprobantes falsos
Obtén consejos y herramientas prácticas para documentar y respaldar la autenticidad de tus operaciones ante cualquier auditoría.
Materialización de operaciones
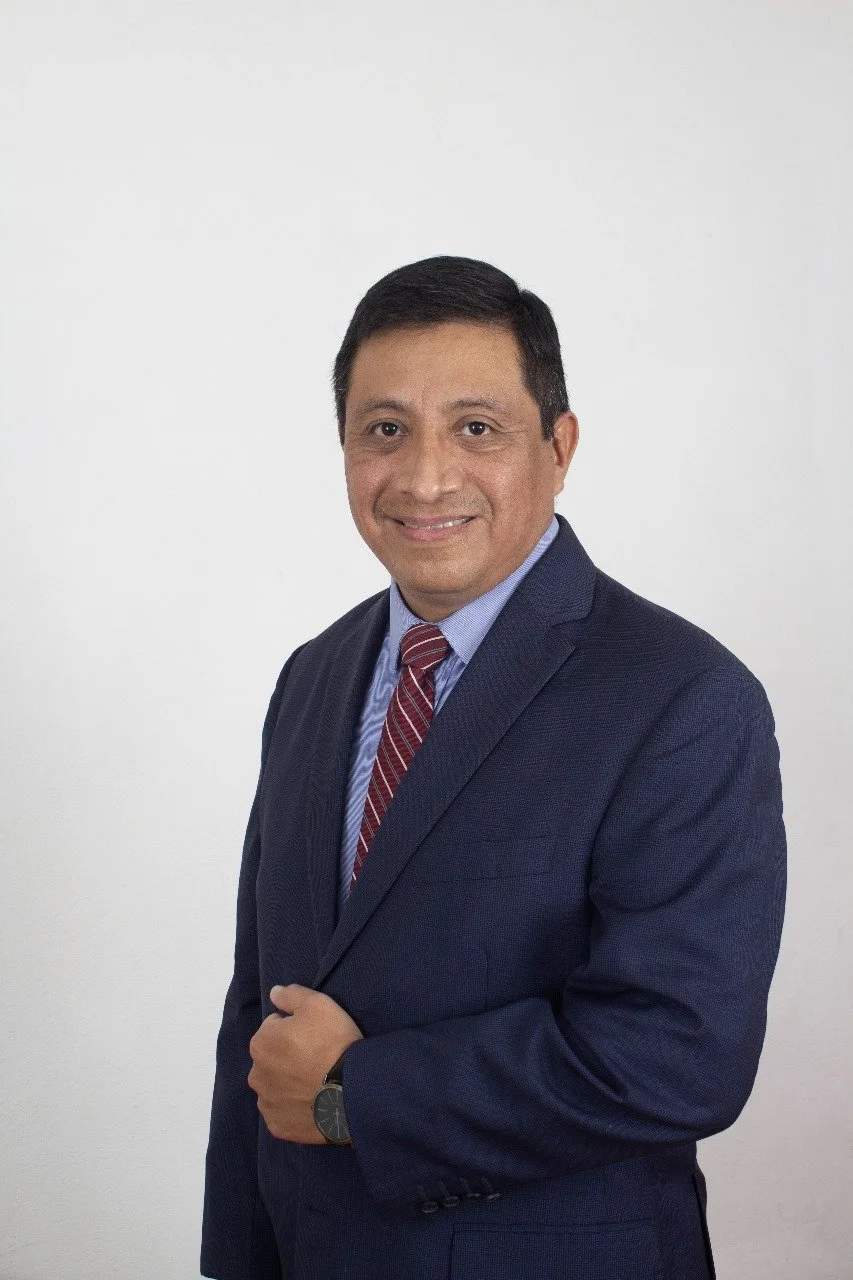
Contador Público Certificado
Jesús Zenteno Juárez
Conoce a fondo la orden de visita, las medidas iniciales de la autoridad, el enfoque de la revisión y los obstáculos eliminados en el proceso.
Procedimiento de visita domiciliaria
Aprende los tiempos legales clave para presentar evidencia y gestionar el cierre de la visita para evitar situaciones adversas con la autoridad.
Pruebas y cierre de visita
Aprende a detalle el Art. 49 Bis del CFF sobre Comprobantes Falsos. Conoce los alcances de la orden de visita, medidas de revisión y tiempos para presentar pruebas, además de recibir consejos prácticos para materializar operaciones y evitar problemas con la autoridad fiscal.